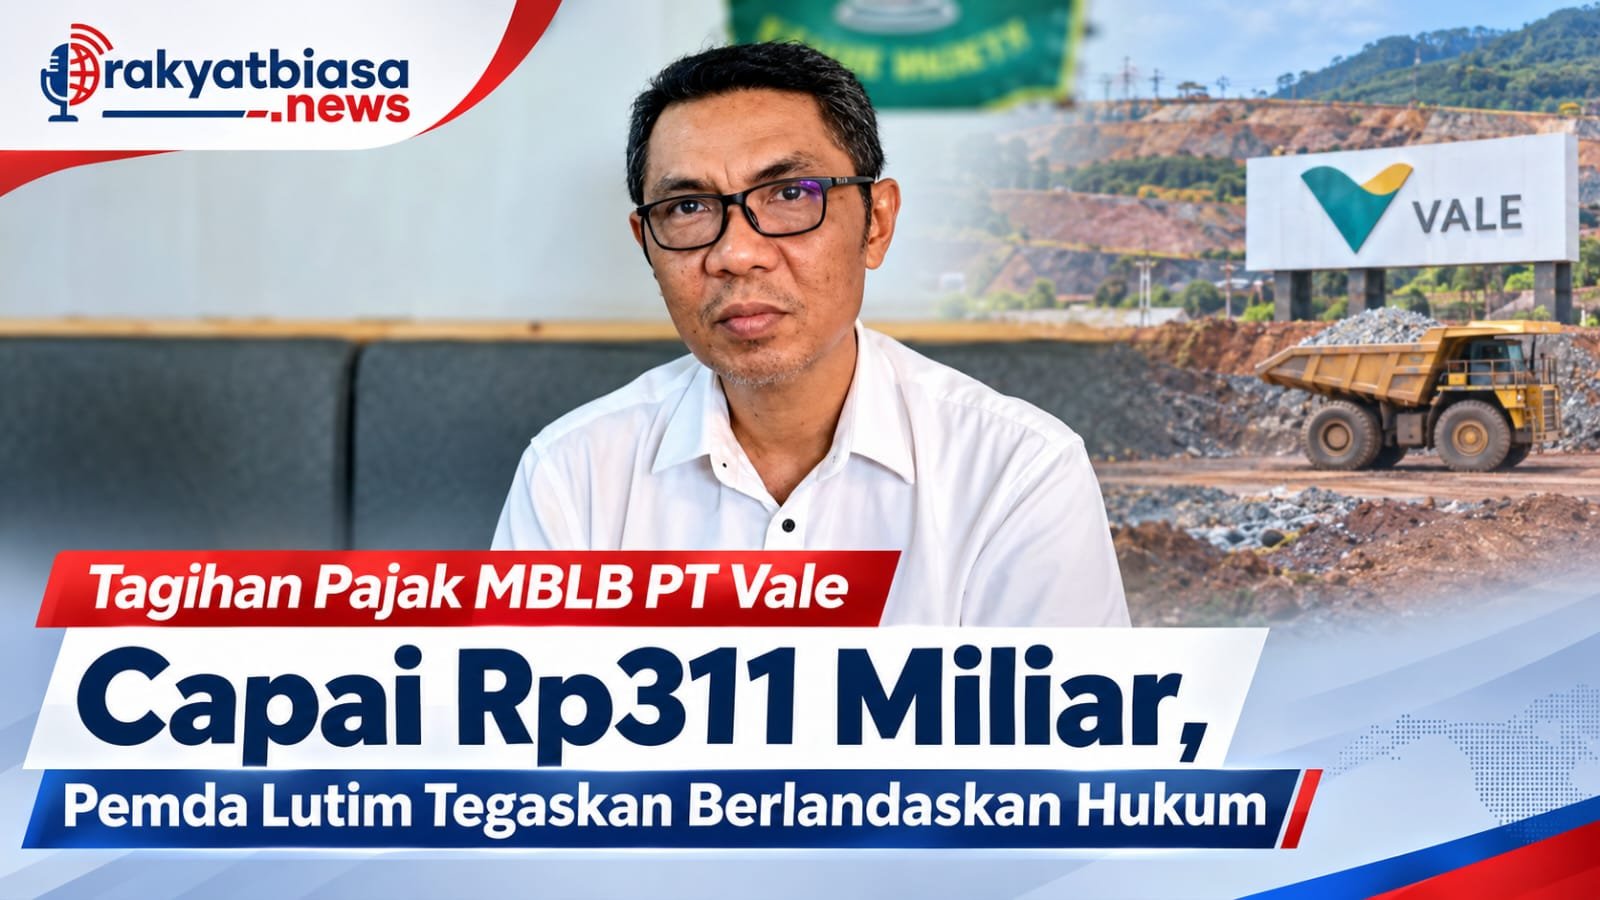
Luwu Timur – Pemerintah Kabupaten Luwu Timur menegaskan bahwa penagihan Pajak Mineral Bukan Logam dan Batuan (MBLB) ikutan kepada PT Vale Indonesia Tbk memiliki landasan hukum yang jelas dan mengacu pada ketentuan peraturan perundang-undangan. Sabtu 07/11/2026
Penegasan tersebut menyusul penetapan kewajiban pajak daerah beserta opsen dengan nilai sekitar Rp311 miliar. Besaran tersebut didasarkan pada hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) RI serta perhitungan Badan Pendapatan Daerah (Bapenda) Kabupaten Luwu Timur.
Kepala Bapenda Luwu Timur, Muhammad Yusri, menjelaskan bahwa kebijakan pemungutan pajak tersebut bukan merupakan keputusan sepihak pemerintah daerah. Penetapannya mengacu pada Peraturan Daerah (Perda) Kabupaten Luwu Timur Nomor 9 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah.
Menurutnya, proses pembentukan regulasi tersebut telah melalui tahapan harmonisasi di Kantor Wilayah Kementerian Hukum, fasilitasi Biro Hukum Provinsi Sulawesi Selatan, hingga evaluasi Kementerian Dalam Negeri dan Kementerian Keuangan.
Perda tersebut juga berpedoman pada Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD), serta Peraturan Pemerintah Nomor 35 Tahun 2023.
Pemkab Luwu Timur turut memberikan tanggapan terhadap opini publik yang mengaitkan penagihan pajak tersebut dengan tudingan pemerasan terhadap perusahaan tambang. Pemerintah daerah menegaskan bahwa penetapan kewajiban perpajakan dilakukan berdasarkan regulasi dan hasil pemeriksaan yang menjadi dasar penagihan.
Di tengah polemik mengenai status material overburden (tanah penutup) dan top soil, pakar hukum administrasi dan tata negara, Dr. Zainuddin Djaka, turut memberikan pandangan mengenai dasar pengenaan pajak MBLB.
Ia menjelaskan bahwa material overburden dan top soil yang dikeruk kemudian dimanfaatkan kembali untuk menunjang kegiatan operasional perusahaan perlu ditinjau berdasarkan ketentuan hukum yang berlaku.
Pemanfaatan material tersebut untuk pembangunan jalan tambang, penahan tebing hingga area stockpile, menurutnya, merupakan bagian dari fasilitas yang mendukung aktivitas komersial perusahaan.
“Material overburden dan top soil yang dikeruk dan dimanfaatkan kembali oleh perusahaan—seperti untuk pembangunan jalan tambang, penahan tebing, hingga area stockpile—bukanlah sekadar timbunan buangan biasa. Infrastruktur tersebut merupakan fasilitas penunjang operasional komersial perusahaan. Ketika material itu dimanfaatkan untuk kepentingan konstruksi di dalam wilayah konsesi, maka unsur ‘dimanfaatkan’ sebagaimana dimaksud dalam Pasal 71 ayat (1) UU No. 1 Tahun 2022 telah terpenuhi secara sah,” ujarnya.
Dr. Zainuddin Djaka juga merujuk pada hasil pemeriksaan BPK RI yang disebut telah menguji aspek pengambilan dan pemanfaatan MBLB ikutan untuk kegiatan reklamasi, pascatambang maupun pemanfaatan lainnya.
Ia menambahkan, pengecualian objek pajak MBLB dalam UU HKPD dan Perda Luwu Timur Nomor 9 Tahun 2023 memiliki batasan tertentu. Di antaranya, pemanfaatan untuk keperluan rumah tangga, fasilitas umum nonkomersial seperti tiang listrik, tiang telepon dan pipa, serta rumah ibadah yang pembangunannya dibiayai masyarakat.
Dua Kelompok Kewajiban Pajak
Berdasarkan data yang disampaikan Pemkab Luwu Timur, kewajiban pajak MBLB ikutan PT Vale Indonesia Tbk terbagi dalam dua kelompok masa pajak.
Pertama, Reject Disposal untuk masa pajak September hingga Desember 2025, dengan total pajak daerah dan opsen sekitar Rp14 miliar berdasarkan Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB).
Kedua, Overburden yang dimanfaatkan, Top Soil dan Disposal untuk masa pajak Januari 2025 hingga Juni 2026, dengan total pajak daerah dan opsen sekitar Rp297 miliar, yang juga ditetapkan melalui SKPDKB.
Dengan demikian, akumulasi kewajiban pajak daerah beserta opsen yang ditetapkan kepada PT Vale Indonesia Tbk mencapai sekitar Rp311 miliar.
Pemkab Luwu Timur berharap manajemen PT Vale Indonesia Tbk dapat bersikap kooperatif dan segera menindaklanjuti kewajiban perpajakan tersebut sesuai ketentuan yang berlaku.
Pemerintah daerah menegaskan bahwa pemenuhan kewajiban pajak tidak hanya berkaitan dengan kepatuhan terhadap regulasi, tetapi juga menjadi bagian dari upaya meningkatkan pendapatan daerah guna mendukung pembiayaan pembangunan dan pelayanan masyarakat di Kabupaten Luwu Timur.
Liputan, Munar, Indah
